« Combien dois-je mettre de côté chaque mois pour être tranquille à la retraite ? »
C’est une question que l’on me pose très souvent.
Et je comprends pourquoi.
Entre les différentes estimations que l’on trouve sur Internet, les simulateurs et les conseils parfois contradictoires, il est difficile de savoir par où commencer.
Pourtant, la réponse est presque toujours la même :
Cela dépend de votre objectif.
Il n’existe pas de montant universel
Certaines personnes imaginent qu’il faut épargner 500 € par mois.
D’autres pensent qu’en dessous de 100 €, cela ne sert à rien.
En réalité, ces deux affirmations sont fausses.
Le bon montant est celui qui correspond à votre situation actuelle, à votre capacité d’épargne et surtout au niveau de revenus que vous souhaitez conserver une fois à la retraite.
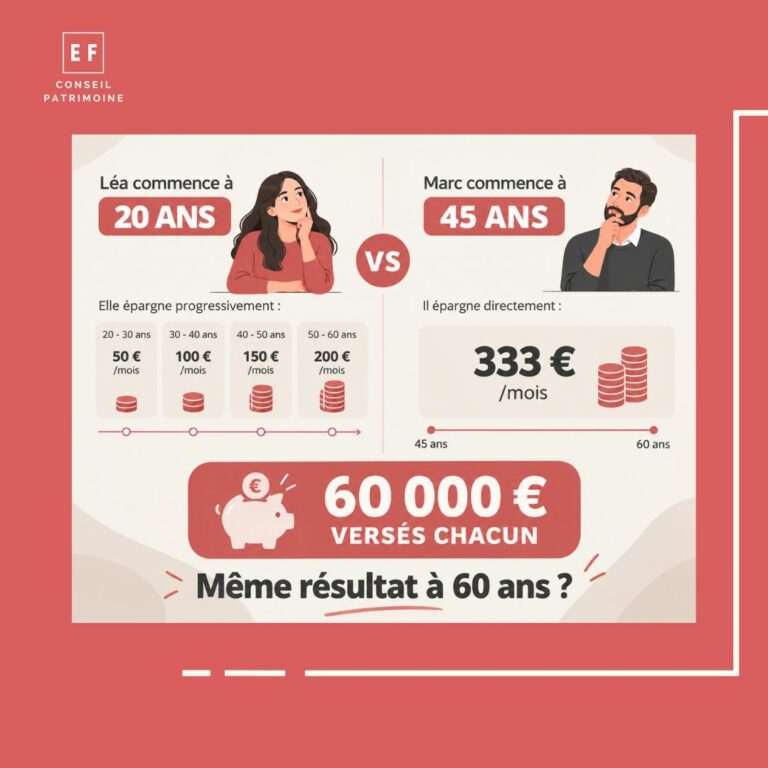
Plus on commence tôt, moins l’effort est important
C’est probablement la règle la plus importante.
Deux personnes qui souhaitent atteindre le même objectif n’auront pas le même effort d’épargne selon qu’elles commencent à 30 ans, 40 ans ou 50 ans.
Le temps est un allié précieux.
Il permet de lisser l’effort d’épargne et de bénéficier plus longtemps des performances potentielles des investissements.
La retraite ne se prépare pas uniquement avec un PER
Le PER est un excellent outil dans de nombreuses situations, notamment lorsqu’il permet de réduire l’impôt sur le revenu.
Mais il ne répond pas à tous les besoins.
Selon votre situation, votre stratégie pourra également s’appuyer sur une assurance vie, des SCPI, un investissement immobilier ou d’autres solutions patrimoniales.
L’objectif n’est pas de choisir un produit.
L’objectif est de construire des revenus complémentaires pour demain.
Les bonnes questions à se poser
Avant de définir un montant mensuel, posez-vous les bonnes questions :
- A quel âge souhaitez-vous partir à la retraite ?
- Quel niveau de revenus souhaitez-vous conserver ?
- Disposez-vous déjà d’un patrimoine ?
- Quelle est votre capacité d’épargne aujourd’hui ?
- Etes-vous prêt à immobiliser une partie de votre épargne sur le long terme ?
Les réponses permettront de définir une stratégie réaliste.
Une stratégie évolue avec la vie
Votre capacité d’épargne d’aujourd’hui ne sera probablement pas celle de demain.
Naissance d’un enfant, achat d’une résidence principale, évolution professionnelle, héritage…
Une stratégie patrimoniale doit évoluer au rythme de votre vie.
C’est pourquoi un suivi régulier est aussi important que le choix des placements.
En conclusion
La vraie question n’est pas :
« Combien dois-je épargner chaque mois ? »
La vraie question est :
« Quel niveau de vie voudrais-je conserver une fois à la retraite, et quel chemin dois-je emprunter pour y parvenir ? »
C’est précisément cette réflexion qui permet de transformer une simple épargne en une véritable stratégie patrimoniale.
A lire également
- Pourquoi réaliser une étude patrimoniale avant d’investir ?
- Assurance vie ou PER : faut-il vraiment choisir ?
- Les erreurs à éviter avant de réaliser un investissement.
Besoin d’y voir plus clair ?
Vous souhaitez savoir si votre épargne actuelle vous permettra d’atteindre vos objectifs à la retraite ?
Je vous accompagne pour construire une stratégie personnalisée, adaptée à votre situation d’aujourd’hui… et à celle de demain.